AI를 계속 보다 보면 어느 순간 질문이 바뀐다.
처음에는
“어떤 AI가 더 똑똑한가?”였다.
그다음에는
“어떤 AI가 더 싸고 빠른가?”가 된다.
그런데 AI 에이전트가 등장하면서 또 다른 문제가 생긴다.
“그 AI가 실제로 돈을 움직일 수 있는가?”
이 질문이 생각보다 중요하다.
AI 에이전트는 결국 돈을 써야 한다
지금의 AI는 대부분 인간을 대신해 정보를 찾고 글을 쓰고 코드를 만드는 수준이다.
하지만 진짜 에이전트 경제가 시작되면 이야기가 달라진다.
AI가 사람 대신 서비스를 검색하고,
API를 호출하고,
상품을 구매하고,
클라우드 자원을 빌리고,
다른 AI에게 작업을 맡기고,
필요한 데이터를 구매할 수도 있다.
이 모든 과정에는 결제가 필요하다.
문제는 기존 금융 시스템이 이런 거래에 최적화되어 있지 않다는 것이다.
사람은 하루에 몇 번 결제하면 되지만 AI 에이전트는 수천 번, 수만 번의 작은 거래를 자동으로 발생시킬 수 있다.
그러면 금융의 중요한 조건이 바뀐다.
싸고, 빠르고, 자동화되어 있고, 국경을 넘을 수 있어야 한다.
여기서 스테이블코인과 온체인 결제 인프라가 다시 등장한다.
스테이블코인은 AI에게 ‘디지털 현금’이 될 수 있다
AI 에이전트에게 은행 계좌를 하나 만들어주고 모든 거래를 처리하게 만드는 것은 생각보다 복잡하다.
국가마다 금융 규제가 다르고,
은행 시스템도 다르고,
결제 시간과 수수료도 다르다.
반면 스테이블코인은 블록체인 위에서 움직이는 디지털 달러라는 점에서 구조가 단순하다.
AI가 24시간 작동한다면 결제 시스템도 24시간 작동해야 한다.
AI가 미국 기업의 API를 사용하고,
한국의 데이터 서비스를 이용하고,
유럽의 클라우드 서비스를 사용한다면
결제 역시 국경을 넘어 움직여야 한다.
이때 AI에게 필요한 것은 인간처럼 은행 앱을 사용하는 능력이 아니라
프로그램이 직접 사용할 수 있는 돈
이다.
그래서 앞으로의 스테이블코인 경쟁은 단순히 “어떤 코인이 더 유명한가”의 문제가 아닐 수 있다.
AI와 다른 소프트웨어가 실제로 얼마나 쉽게 사용할 수 있는지가 중요해진다.
그런데 여기서 금융 시스템과 충돌한다
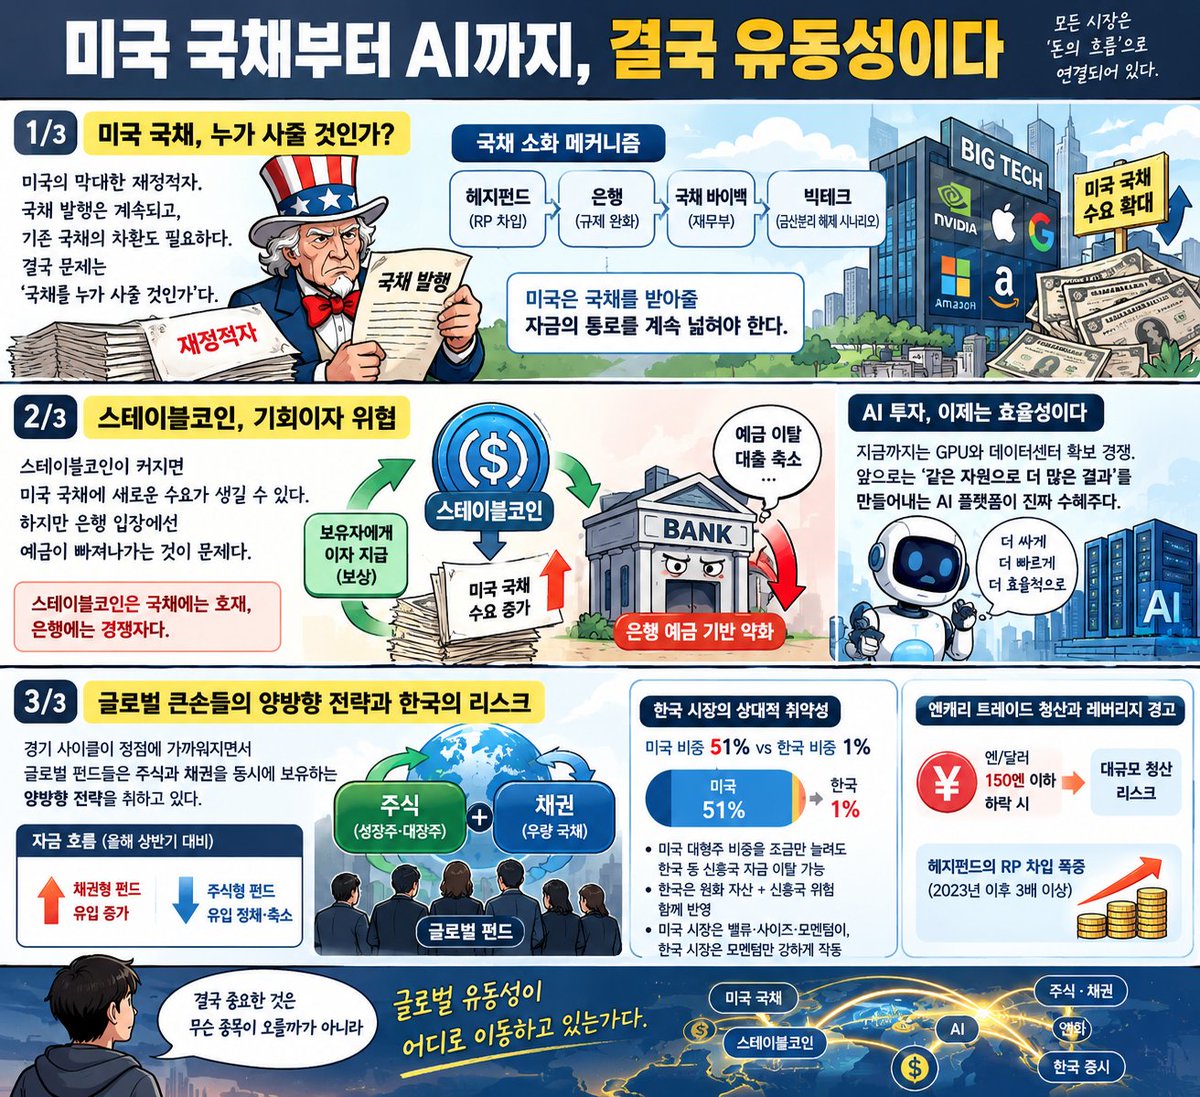
재미있는 부분은 스테이블코인이 성장할수록 기존 은행과 경쟁할 가능성이 있다는 것이다.
사람들이 은행 예금을 줄이고 스테이블코인을 보유하면 은행의 예금 기반이 약해질 수 있다.
반대로 스테이블코인이 성장하면 그 준비자산으로 미국 국채가 더 많이 필요해질 수 있다.
결국 하나의 시스템 안에서 서로 다른 힘이 작동한다.
스테이블코인 성장 → 국채 수요 증가
하지만 동시에
스테이블코인 성장 → 은행 예금 경쟁
이 발생한다.
이것이 앞으로 금융시장에서 상당히 중요한 충돌 지점이 될 수 있다.
AI 에이전트가 많아지면 ‘돈의 인터넷’이 필요하다
여기서 한 단계 더 생각해볼 수 있다.
AI 에이전트가 서로 거래하기 시작하면 인간이 중간에서 모든 결제를 승인할 수 없다.
예를 들어 AI 에이전트가 다른 AI에게 번역을 맡기고,
그 AI가 다시 다른 AI에게 데이터를 요청하고,
또 다른 AI가 클라우드 컴퓨팅 자원을 빌린다고 생각해보자.
이 과정에서 수많은 경제적 거래가 발생한다.
인간은 그 과정을 하나씩 확인하지 않는다.
에이전트가 자동으로 판단하고 자동으로 결제한다.
결국 필요한 것은
AI가 이해할 수 있는 금융 인프라
다.
지갑,
스테이블코인,
결제 네트워크,
스마트컨트랙트,
거래소,
유동성,
신원과 보안 시스템이 모두 연결되어야 한다.
그래서 AI 에이전트 경쟁은 모델 경쟁으로 끝나지 않을 수 있다
현재 AI 산업은 크게 보면
모델 → GPU → 데이터센터
라는 구조로 움직이고 있다.
하지만 에이전트 시대에는 여기에 새로운 계층이 붙는다.
AI → 에이전트 → 지갑 → 결제 → 금융 인프라
AI가 실제 경제활동을 하기 시작하면 AI의 성능만큼이나 돈을 움직이는 능력이 중요해진다.
여기서 중요한 것은 단순한 TPS가 아니다.
AI가 실제로 사용할 수 있을 정도로
빠르고,
저렴하고,
안전하고,
유동성이 충분하고,
다른 체인과 연결될 수 있어야 한다.
결국 AI에게 가장 좋은 금융 인프라는
‘사람에게 좋은 금융 인프라’와 조금 다를 수도 있다.
그렇다면 블록체인의 역할도 달라진다
지금까지 블록체인의 대표적인 사용처는 투자와 자산 보관이었다.
하지만 AI 에이전트가 경제활동을 시작하면 새로운 사용처가 생긴다.
Machine-to-Machine 결제
AI와 AI가 직접 돈을 주고받는 구조다.
사람이 하루에 한 번 결제하는 것이 아니라,
AI가 작업 하나마다 아주 작은 금액을 지불할 수도 있다.
이렇게 되면 수수료가 높은 네트워크는 불리하다.
거래 속도가 느려도 불리하다.
유동성이 부족해도 불리하다.
결국 AI 시대의 금융 인프라는
싸고 빠른 결제 + 충분한 유동성 + 자동화
라는 세 가지 조건을 만족해야 한다.
결국 중요한 것은 ‘AI가 어디에서 돈을 쓸 것인가’
이렇게 보면 AI 관련 투자를 바라보는 시각도 조금 달라진다.
AI 모델을 만드는 기업만 볼 것이 아니라,
AI가 실제 경제활동을 하기 위해 필요한 인프라를 볼 필요가 있다.
GPU와 데이터센터는 AI의 몸이라면,
전력과 네트워크는 AI의 신경망에 가깝다.
그리고 앞으로는
지갑과 결제 네트워크가 AI의 금융 시스템
이 될 수 있다.
여기까지 가면 AI와 블록체인이 왜 계속 연결되는지도 조금 이해하기 쉬워진다.
둘이 단순히 ‘유행하는 기술’이라서 만나는 것이 아니다.
AI는 점점 더 많은 자동화된 경제활동을 만들고,
블록체인은 프로그램이 직접 사용할 수 있는 금융 인프라를 제공할 수 있기 때문이다.
그래서 앞으로의 질문은 조금 달라져야 한다
“어떤 AI가 가장 똑똑한가?”
이 질문도 중요하다.
하지만 에이전트 시대에는 이것만으로 부족하다.
어떤 AI가 가장 많은 경제활동을 만들어내는가?
그리고
그 경제활동에서 발생하는 돈은 어떤 네트워크를 통해 움직이는가?
이 질문이 더 중요해질 수 있다.
결국 AI 에이전트가 사람을 대신해 일을 많이 할수록
AI가 만들어내는 경제적 가치도 커진다.
그리고 그 가치가 실제 돈으로 연결되려면 금융 인프라가 필요하다.
그래서 앞으로 AI와 블록체인을 따로 보는 것보다
AI가 지능을 담당하고, 블록체인이 AI의 경제활동을 위한 금융 레일이 될 수 있는가
라는 관점에서 보는 것이 훨씬 흥미롭다.
AI 시대의 진짜 경쟁은
더 똑똑한 AI를 만드는 것에서 끝나지 않을지도 모른다.
AI가 스스로 벌고, 쓰고, 거래할 수 있는 경제 시스템을 누가 먼저 만들어내느냐.
어쩌면 다음 단계의 AI 경쟁은
바로 여기서 시작될 수 있다.
'바빠도 투자' 카테고리의 다른 글
| 한국 수출이 미친 속도로 늘어나는 진짜 이유 (0) | 2026.09.26 |
|---|---|
| 중국이 로봇을 무서운 속도로 만드는 진짜 이유 (0) | 2026.09.26 |
| 2026년 8월 한국 수출입 데이터 분석: 반도체가 캐리한 982억 달러 (0) | 2026.09.25 |
| 기름값, 여기서 더 오를까? (0) | 2026.09.22 |
| 최근의 동향을 보면 국내 증시는 지난 한 주 동안 상당히 강한 반등 흐름을 보여줬습니다. (0) | 2026.09.21 |

댓글