세계 최고의 스포츠 브랜드가 80% 가까이 폭락한 이유
한때 나이키는 스포츠 브랜드의 대명사였습니다.
운동화를 사는 것이 아니라
‘나이키’를 산다는 말이 나올 정도였습니다.
그런데 지금은 상황이 완전히 달라졌습니다.
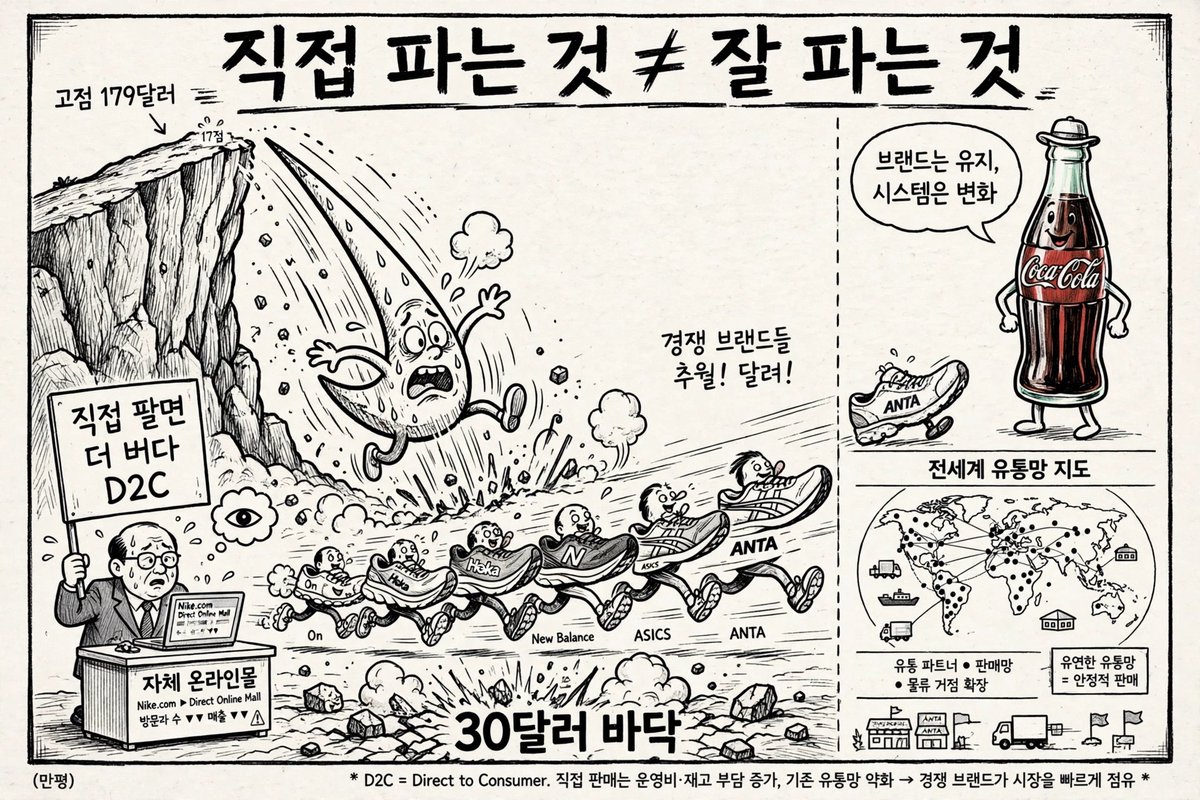
2021년 약 179달러까지 올라갔던 나이키 주가는 최근 30달러대까지 내려왔습니다.
고점 대비 약 80% 가까이 사라진 것입니다.
18년 동안 들어가 있던 S&P 100에서도 제외됐습니다.
그런데 여기서 정말 재미있는 질문이 하나 생깁니다.
나이키는 브랜드가 망가진 것일까요?
아니면
시대가 바뀌었는데 나이키가 그 속도를 따라가지 못한 것일까요?
첫 번째 문제는 ‘직접 팔면 더 많이 번다’는 생각이었습니다
나이키는 한동안 D2C, 즉 소비자에게 직접 판매하는 전략에 강하게 집중했습니다.
자체 온라인몰과 자체 매장을 키우고
중간 유통업체에 대한 의존도를 줄이는 방식입니다.
이론적으로는 아주 좋은 전략입니다.
중간 유통마진을 줄일 수 있고
소비자 데이터를 직접 확보할 수 있으며
브랜드 경험도 직접 통제할 수 있기 때문입니다.
문제는 현실이었습니다.
소비자는 나이키 온라인몰에서만 운동화를 사지 않습니다.
러닝화를 사려고 하면
온 러닝도 보고, 호카도 보고, 아식스도 보고, 뉴발란스도 봅니다.
그리고 여러 브랜드를 한자리에서 비교할 수 있는 매장과 유통망의 영향력은 여전히 존재합니다.
그런데 나이키가 D2C에 집중하는 동안 전통적인 도매 유통의 중요성이 다시 커졌습니다.
실제로 FY2026 나이키의 전체 매출은 464억 달러로 거의 제자리였지만, 도매 매출은 6% 증가했습니다.
반대로 Nike Direct 매출은 6% 감소했고, 디지털 매출은 12% 감소했습니다.
이 숫자가 상당히 중요합니다.
나이키가 다시 유통망으로 돌아가고 있다는 뜻이기 때문입니다.
결국 나이키가 배운 것은 어쩌면 단순합니다.
“직접 파는 것”과 “잘 파는 것”은 같은 말이 아니다.
두 번째 문제는 제품의 변화 속도였습니다
여기서 더 무서운 문제가 등장합니다.
브랜드는 그대로인데
소비자의 취향이 바뀌었습니다.
예전에는 나이키의 대표적인 운동화가 나오면 사람들이 열광했습니다.
하지만 최근 스포츠화 시장에서는
On
Hoka
New Balance
ASICS
같은 브랜드들이 빠르게 성장했습니다.
특히 러닝 시장이 중요합니다.
러닝이라는 하나의 운동에서도
쿠셔닝, 안정성, 착화감, 장거리 주행 등 소비자의 요구가 세분화됐습니다.
그 과정에서 전문성을 강조하는 브랜드들이 성장했습니다.
나이키가 가진 거대한 브랜드 파워만으로 모든 스포츠화 시장을 장악하기 어려워진 것입니다.
중국에서는 문제가 더 심각했습니다.
Anta와 Li-Ning 같은 현지 브랜드가 성장했고, 중국 소비자의 스포츠웨어 소비가 확대되는 상황에서도 나이키의 중국 매출은 오히려 약해졌습니다.
WSJ에 따르면 나이키의 중국 매출은 5년 동안 약 30% 감소했고, 중국 스포츠웨어 시장에서의 점유율도 2020년 27%에서 2025년 16%로 떨어졌습니다.
즉,
나이키의 문제는 브랜드가 없어진 것이 아니라 경쟁자가 너무 빨리 변했다는 데 있습니다.
그런데 여기서 코카콜라를 보면 재미있습니다.
코카콜라도 오래된 브랜드입니다.
나이키보다 훨씬 오래됐습니다.
그런데 왜 코카콜라는 나이키와 다른 모습을 보여줄까요?
핵심은 ‘브랜드는 유지하되 시스템은 계속 바꾼다’는 데 있습니다.
코카콜라는 소비자에게 직접 모든 음료를 판매하려고 하지 않습니다.
전 세계 200개 이상의 국가에서 수백 개의 보틀링 파트너와 함께 유통망을 구축하고 있습니다.
코카콜라가 직접 모든 것을 하려는 것이 아니라
강력한 브랜드와 공급망을 연결하는 구조입니다.
그리고 제품도 계속 추가합니다.
코카콜라 하나만 파는 것이 아니라
스프라이트, 환타, 파워에이드 등 다양한 음료 포트폴리오를 가지고 있습니다.
마케팅 방식도 바꿨습니다.
코카콜라는 TV 광고에만 머물지 않고 디지털 중심으로 전환했습니다.
2025년 기준 전체 미디어 지출에서 디지털 비중은 65% 이상으로 올라갔습니다.
그러니까 코카콜라는
브랜드의 핵심은 유지하면서
판매 방식·제품·마케팅·유통 시스템은 계속 바꾸고 있는 것입니다.
이게 나이키와 상당히 다른 부분입니다.
그렇다면 나이키는 이제 끝난 것일까?
여기서 또 하나의 반전이 있습니다.
현재 나이키는 오히려 과거의 실수를 되돌리는 작업을 하고 있습니다.
도매 유통을 다시 강화하고 있습니다.
제품 포트폴리오도 다시 손보고 있습니다.
러닝과 퍼포먼스 제품을 강화하고 있습니다.
중국에서도 현지 소비자에 맞는 제품을 만들기 시작했습니다.
특히 중국에서는 단순히 글로벌 나이키 제품을 판매하는 방식에서 벗어나 현지 제품 개발과 러닝·Hyrox 같은 현지 스포츠 트렌드에 맞추려는 움직임이 나타나고 있습니다.
즉,
나이키가 망하는 과정이라기보다
망가진 사업 방식을 다시 고치는 과정에 가까울 수도 있습니다.
하지만 아직 결과는 나오지 않았습니다.
FY2026에도 전체 매출은 사실상 정체됐고, 중국과 Direct 사업은 여전히 약했습니다.
그래서 지금 나이키를 볼 때 가장 중요한 질문은
“나이키가 유명한 브랜드인가?”
가 아닙니다.
이미 유명합니다.
진짜 질문은 이것입니다.
“이 브랜드가 다시 소비자의 선택을 받을 수 있는 제품을 만들어내고 있는가?”
그래서 나이키 주가를 볼 때 봐야 하는 것
나이키가 고점에서 80% 가까이 떨어졌다는 사실만 보면 엄청나게 싸 보입니다.
하지만 주식에서는
많이 떨어졌다는 것과 싸다는 것은 전혀 다른 이야기입니다.
회사가 계속 쇠퇴한다면
주가는 더 떨어질 수 있습니다.
반대로 사업의 바닥이 이미 지나갔다면
실적이 회복되는 순간 주가는 먼저 움직일 수 있습니다.
그래서 앞으로 나이키에서 봐야 할 것은 딱 네 가지입니다.
① 도매 매출이 계속 증가하는가
② 러닝과 퍼포먼스 제품이 다시 성장하는가
③ 중국 매출이 바닥을 만드는가
④ Nike Direct 감소를 새로운 유통전략과 제품 판매가 상쇄하는가
이 네 가지가 동시에 개선되기 시작한다면 이야기가 달라집니다.
반대로 브랜드 인지도는 여전히 높은데
제품 판매가 계속 줄어든다면
“유명한 브랜드”와 “좋은 투자자산”은 다르다는 사실을 보여주는 사례가 될 수 있습니다.
결국 나이키의 진짜 위기는 브랜드가 아니었습니다.
나이키는 한때
“강력한 브랜드 = 강력한 사업”이라고 생각할 수 있었습니다.
하지만 시장은 그렇게 단순하지 않았습니다.
유통이 바뀌고
소비자 취향이 바뀌고
경쟁자가 바뀌고
지역별 소비문화까지 바뀌었습니다.
그런데 가장 무서운 것은 경쟁자가 아닙니다.
자신이 과거에 성공했던 방식입니다.
과거의 성공 공식이 너무 강하면
회사는 그 공식을 버리기 어렵습니다.
나이키에게 D2C가 그랬을 수도 있습니다.
반대로 코카콜라가 보여주는 것은
“브랜드는 오래 가져가되, 사업 방식은 오래 가져가지 않는다.”
는 것입니다.
그래서 나이키를 앞으로 볼 때는
“세계 최고의 스포츠 브랜드니까 다시 올라오겠지”
라고 생각하기보다,
“나이키가 다시 변화하는 기업이 되고 있는가?”
를 봐야 합니다.
그리고 바로 그 변화가 숫자로 확인되기 시작하는 순간,
지금의 나이키 주가가
폭락의 끝이었는지, 아니면 아직 과정이었는지
조금씩 답이 나오게 될 것입니다.
댓글