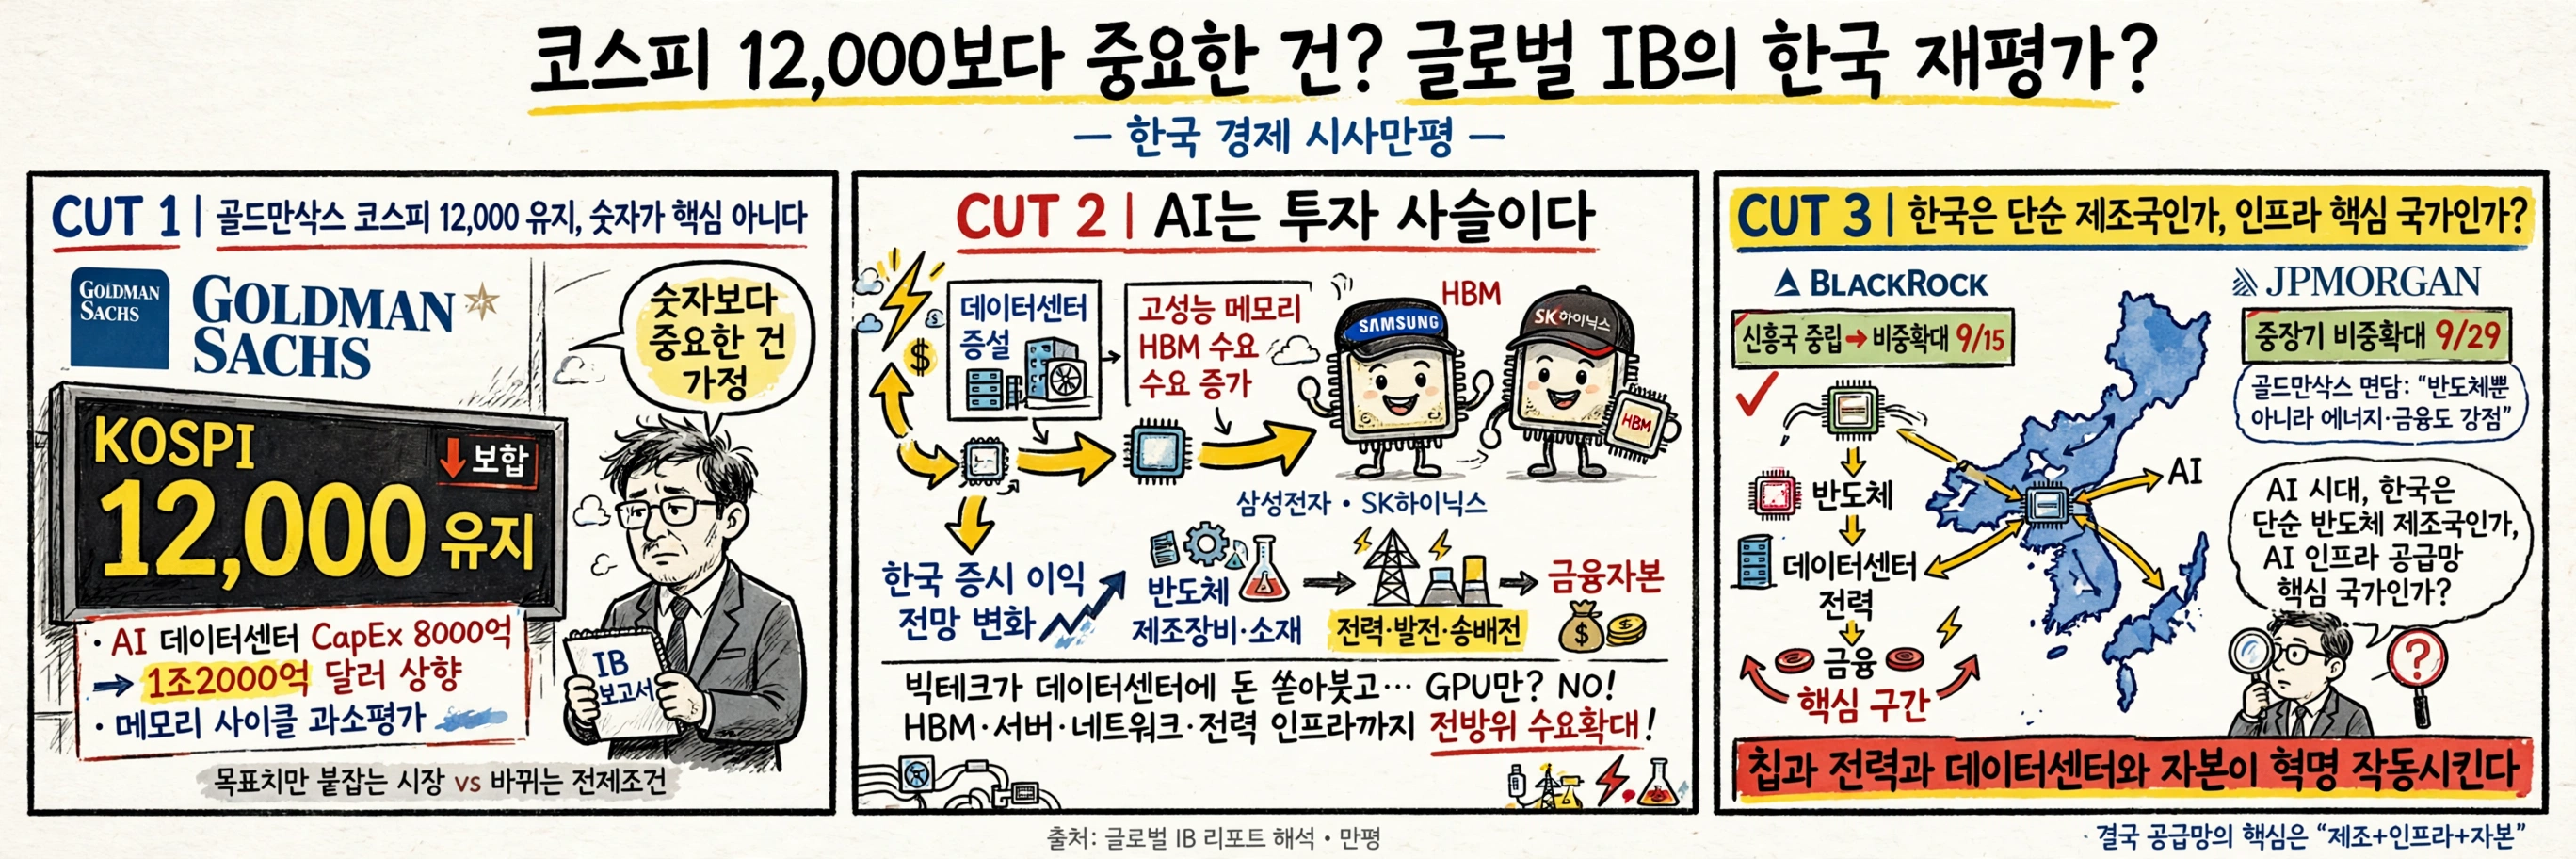
골드만삭스가 코스피 목표치 12,000을 유지했습니다.
숫자만 보면 상당히 공격적인 전망입니다.
그런데 이번 이야기를 단순히
“골드만삭스가 한국 주식 오른다고 했다”
정도로 보면 중요한 부분을 놓치게 됩니다.
오히려 흥미로운 것은 왜 지금 글로벌 IB들이 한국 증시를 다시 바라보고 있느냐입니다.
골드만삭스는 9월 초 코스피 12,000 목표를 유지하면서 한국 메모리 반도체의 실적 사이클이 시장에서 과소평가되고 있다고 평가했습니다.
핵심은 AI입니다.
미국 빅테크들이 AI 데이터센터에 막대한 돈을 계속 투자하고 있습니다.
그리고 AI 데이터센터가 늘어날수록 GPU만 필요한 것이 아닙니다.
HBM과 같은 고성능 메모리, 서버, 네트워크 장비, 전력 인프라까지 함께 필요합니다.
결국 이런 구조가 만들어집니다.
AI 투자 확대
↓
데이터센터 증설
↓
고성능 메모리 수요 증가
↓
한국 반도체 기업의 실적 증가
↓
한국 증시 전체 이익 전망 변화
골드만삭스가 보는 한국 증시의 핵심도 여기에 있습니다.
특히 골드만삭스는 미국 빅테크의 2027년 자본지출 규모를 기존 8,000억 달러에서 1조2,000억 달러 수준으로 높여 잡았고, 데이터센터 경쟁으로 메모리 공급 부족이 더 심해질 가능성을 언급했습니다.
그러니까 이 전망에서 중요한 것은 사실 12,000이라는 숫자가 아닙니다.
AI 산업에 들어가는 돈이 생각보다 오래 지속될 수 있다는 가정입니다.
그런데 더 재미있는 변화가 있습니다.
9월 15일에는 블랙록도 한국을 포함한 신흥국 주식에 대한 투자 의견을 중립에서 비중확대로 변경했습니다.
블랙록이 한국 시장에서 주목한 것도 반도체 공급망과 기업 실적이었습니다.
삼성전자와 SK하이닉스를 중심으로 한 기업 이익 증가와 한국이 글로벌 반도체·메모리 공급망에서 차지하는 위치를 주요 근거로 제시했습니다.
그리고 9월 28일 한국 금융당국과 골드만삭스·블랙록 관계자들의 면담에서도 비슷한 이야기가 나왔습니다.
골드만삭스 측은 한국의 반도체뿐 아니라 에너지와 금융 산업도 한국 증시의 강점으로 언급했습니다.
즉 한국을 바라보는 시선이 조금 달라지고 있는 겁니다.
예전에는 한국 증시를 생각하면 가장 먼저 떠오르는 것이 반도체였습니다.
하지만 AI 시대에는 이야기가 조금 복잡해집니다.
AI가 커지면 반도체만 필요한 것이 아니기 때문입니다.
데이터센터가 필요하고,
전력이 필요하고,
전력망이 필요하고,
통신망이 필요하고,
금융자본도 필요합니다.
그리고 한국은 이 공급망 곳곳에 기업들이 존재합니다.
결국 AI는 한국에 어떤 산업인가?
여기서 한 가지 재미있는 질문이 생깁니다.
AI가 미국에서 만들어지고 있는데,
왜 한국 증시가 수혜를 받을까요?
AI를 하나의 거대한 서비스라고 생각하면 이해하기 어렵습니다.
하지만 AI를 산업 인프라 투자 사이클이라고 생각하면 이야기가 달라집니다.
미국에서는 엔비디아와 빅테크가 AI 컴퓨팅을 확대합니다.
그 뒤에는 반도체가 필요합니다.
반도체 뒤에는 HBM이 필요합니다.
HBM 뒤에는 제조장비와 소재가 필요합니다.
데이터센터가 늘어나면 전력이 필요합니다.
전력이 늘어나면 발전과 송배전 인프라가 필요합니다.
그리고 이 모든 산업에는 막대한 자본이 필요합니다.
즉,
AI → 반도체 → 데이터센터 → 전력 → 금융
이라는 거대한 투자 사슬이 만들어지고 있는 셈입니다.
한국은 이 사슬에서 완전히 바깥에 있는 나라가 아닙니다.
오히려 일부 핵심 구간에서는 상당히 중요한 위치를 차지하고 있습니다.
그래서 코스피 12,000보다 더 중요한 질문
물론 골드만삭스의 전망이 맞는다고 보장할 수는 없습니다.
메모리 가격이 예상보다 빨리 하락할 수도 있고,
중국 메모리 업체의 경쟁력이 올라올 수도 있습니다.
AI 데이터센터 투자에 대한 시장의 기대가 지나치게 커졌다는 평가가 나올 수도 있습니다.
금리와 유가 같은 거시경제 변수도 여전히 존재합니다.
골드만삭스 역시 경쟁사 리스크와 데이터센터 건설에 대한 정치적 반발 가능성을 위험 요인으로 언급했습니다.
그러니까 코스피 12,000이라는 숫자를 그대로 믿는 것이 중요한 것은 아닙니다.
오히려 봐야 하는 것은 이것입니다.
AI 투자 사이클이 얼마나 오래 지속되는가.
그리고 그 돈이
어떤 국가의 어떤 기업으로 흘러가는가.
이 질문으로 보면 한국 증시가 조금 다르게 보입니다.
골드만삭스가 12,000을 이야기하고,
블랙록이 한국을 포함한 신흥국에 대한 투자 의견을 다시 높이고,
JP모건 역시 9월 29일 한국 시장에 대해 중장기 비중확대 의견을 제시했습니다.
각 기관의 전망과 판단에는 차이가 있지만 공통적으로 등장하는 단어가 있습니다.
AI. 반도체. 기업이익. 공급망. 자본시장.
결국 지금 한국 증시에서 봐야 할 것은
“코스피가 12,000까지 갈까?”
라는 질문 하나가 아닐지도 모릅니다.
더 중요한 질문은 이것일 수 있습니다.
“AI 시대에 한국은 단순한 반도체 제조국인가, 아니면 AI 인프라 공급망의 핵심 국가인가?”
이 차이가 생각보다 클 수 있습니다.
AI가 소프트웨어의 혁명이라면,
그 혁명을 현실에서 작동시키는 것은 결국 칩과 전력과 데이터센터와 자본이기 때문입니다.
그리고 어쩌면 글로벌 자금은 지금 그 연결고리를 다시 계산하고 있는 것인지도 모르겠습니다.
'별별이야기' 카테고리의 다른 글
| 시진핑을 극진히 환대한 트럼프, 이번 미중 정상회담에서 무엇을 얻었나 (0) | 2026.09.28 |
|---|---|
| 로봇도 앱을 다운로드하는 시대가 올까 (0) | 2026.09.28 |
| AI 데이터센터의 역설, 지을수록 부족해진다 (0) | 2026.09.28 |
| 금리가 5%인데도 주식이 안 무너지는 이상한 시장 (0) | 2026.09.28 |
| AI가 돈을 쓰기 시작하면, 금융의 판이 뒤집힌다 (0) | 2026.09.25 |
댓글