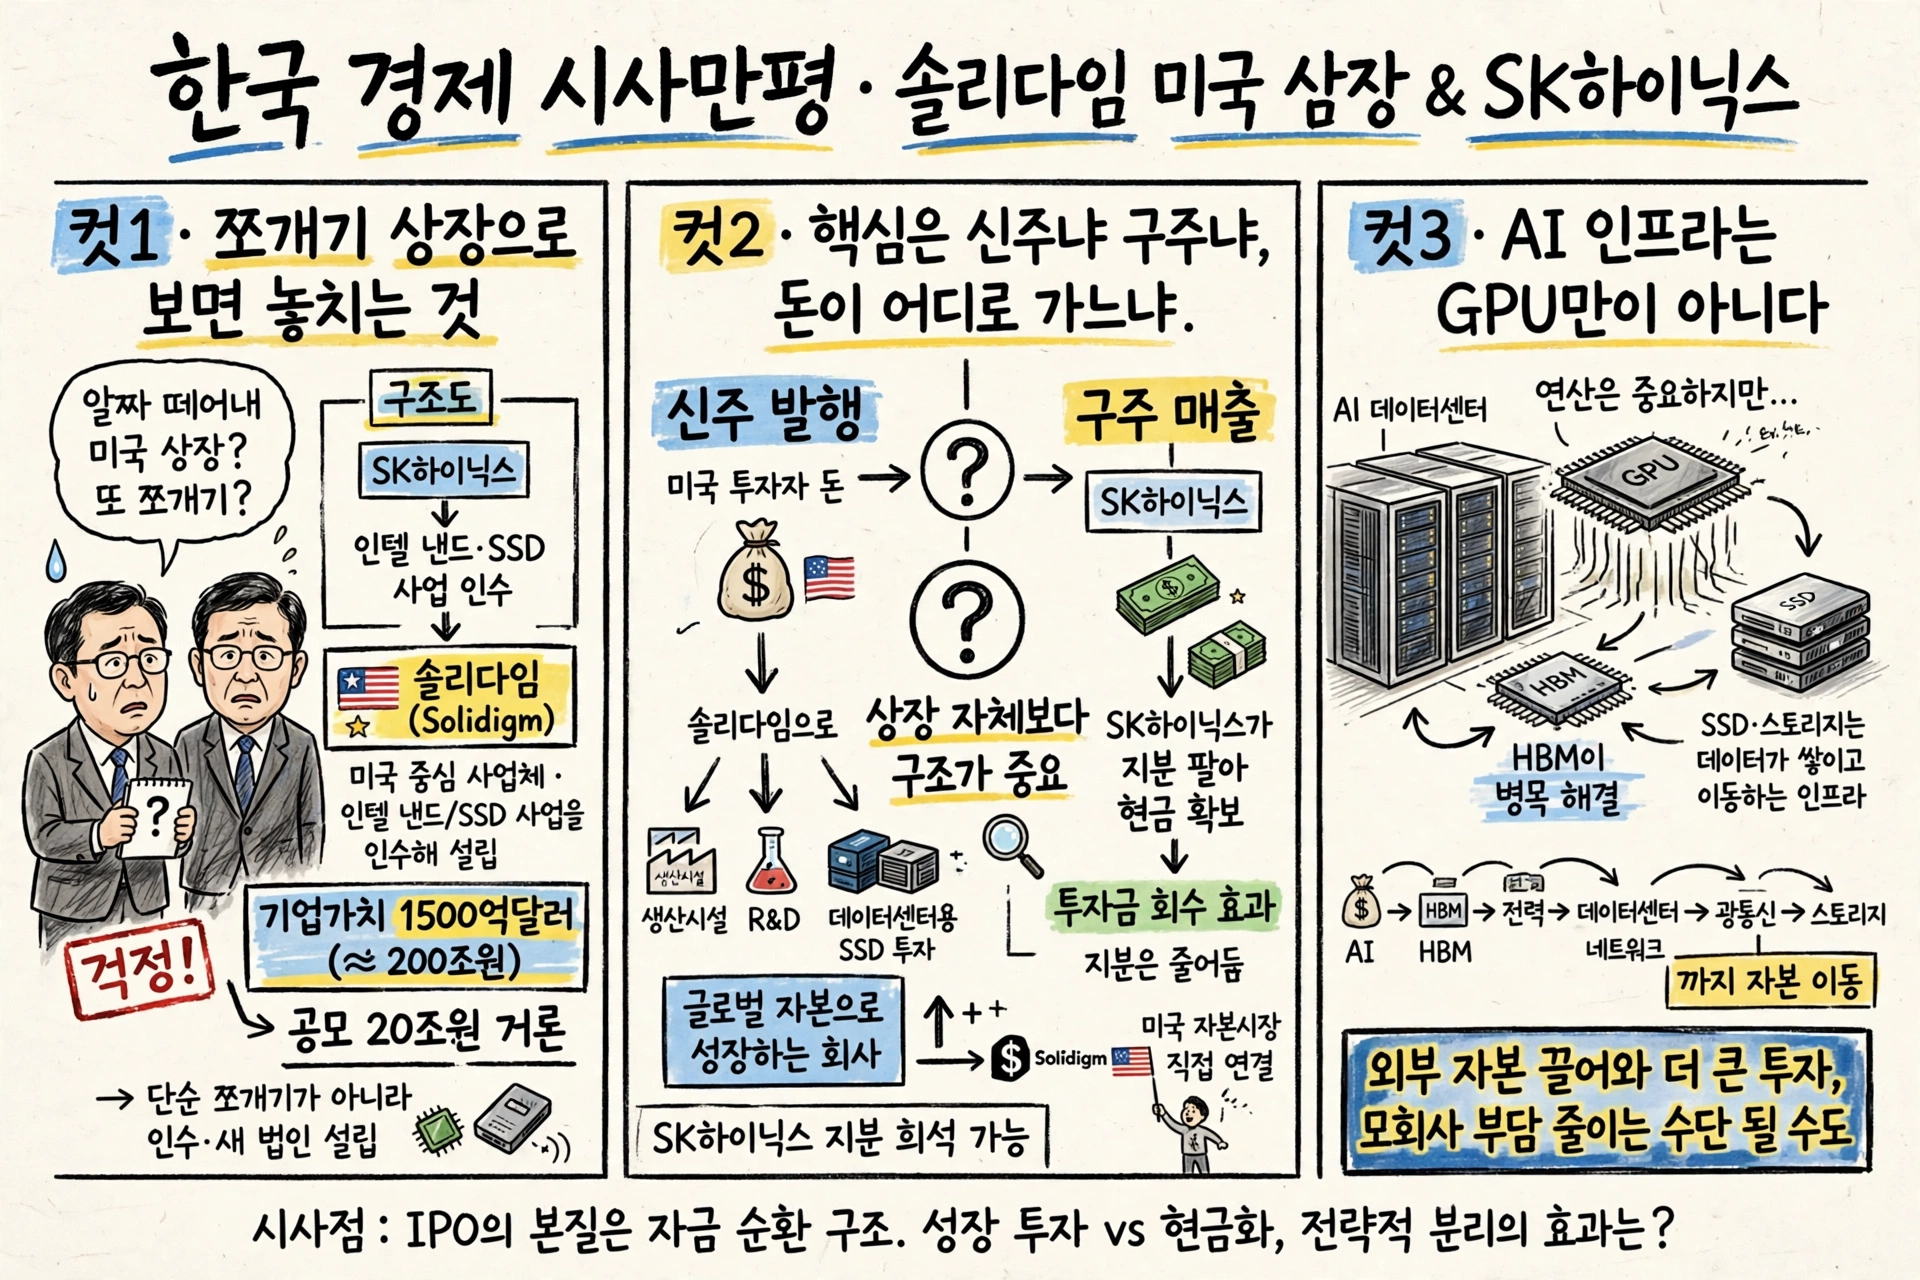
‘쪼개기 상장’으로 보면 놓치는 것
최근 시장에서 꽤 흥미로운 이야기가 나왔습니다.
SK하이닉스의 자회사인 솔리다임이 내년 미국 증시 상장을 추진할 수 있다는 내용입니다.
거론되는 규모도 상당합니다.
기업가치 최대 약 1,500억 달러, 우리 돈으로 200조 원을 넘는 수준이고 공모 규모도 약 20조 원 수준이 거론되고 있습니다.
그런데 이 소식이 알려지자 일부에서는 바로 이런 반응이 나왔습니다.
“SK하이닉스의 알짜 사업을 떼어내 미국에 상장시키는 것 아닌가?”
“또 하나의 쪼개기 상장 아닌가?”
그런데 여기서 한 번 구조를 뜯어볼 필요가 있습니다.
결론부터 말하면 이번 이야기는 일반적으로 우리가 생각하는 국내 기업의 ‘쪼개기 상장’과는 출발점부터 조금 다릅니다.
솔리다임은 원래 SK하이닉스가 가지고 있던 사업부를 단순히 떼어내 만든 회사가 아닙니다.
SK하이닉스가 인텔의 낸드플래시 및 SSD 사업을 인수하면서 만들어진 미국 중심의 사업체입니다.
즉,
SK하이닉스의 기존 핵심 사업을 떼어내 상장하는 것과
SK하이닉스가 해외에서 인수한 사업을 별도의 글로벌 기업으로 키워 미국 자본시장에서 자금을 조달하는 것은 경제적인 의미가 다릅니다.
여기서 가장 중요한 것은 ‘미국 상장’이라는 장소보다 IPO를 통해 들어오는 돈이 어디로 가느냐입니다.
예를 들어 솔리다임이 신주를 발행해 대규모 자금을 조달한다고 생각해봅시다.
미국 투자자들이 솔리다임의 주식을 사고,
그 돈이 솔리다임으로 들어갑니다.
그리고 그 자금으로 생산시설과 연구개발, 데이터센터용 SSD 사업 등에 투자할 수 있습니다.
이렇게 되면 구조가 조금 달라집니다.
기존에는 SK하이닉스가 솔리다임의 성장에 필요한 자금을 부담해야 했다면,
앞으로는 미국과 글로벌 투자자들의 자본을 끌어와 함께 성장할 수 있기 때문입니다.
특히 솔리다임의 사업 특성을 생각하면 미국 상장은 상당히 자연스러운 선택이 될 수도 있습니다.
솔리다임이 집중하는 시장은 데이터센터와 엔터프라이즈 SSD입니다.
AI 데이터센터가 커질수록 GPU만 필요한 것이 아닙니다.
GPU가 만들어내는 엄청난 데이터를 저장하고 읽어오는 스토리지도 필요합니다.
HBM이 AI 서버의 메모리 병목을 해결하는 핵심 부품이라면,
SSD와 스토리지는 데이터가 실제로 쌓이고 이동하는 영역의 인프라입니다.
따라서 솔리다임 입장에서는 미국의 AI·데이터센터 시장과 미국 자본시장을 직접 연결하는 것이 성장에 도움이 될 가능성이 있습니다.
여기서 또 하나 재미있는 부분이 있습니다.
솔리다임의 IPO가 성공하면 SK하이닉스 입장에서는 과거 인텔 낸드 사업을 인수하면서 투입했던 자금의 일부를 회수할 수 있는 길도 열립니다.
동시에 솔리다임은 상장회사로서 자체적으로 대규모 자본을 조달할 수 있습니다.
쉽게 말하면,
‘SK하이닉스가 계속 돈을 넣어서 키우는 회사’
에서
‘글로벌 자본시장에서 직접 돈을 조달해 성장하는 회사’
로 바뀔 수 있다는 것입니다.
물론 여기서 무조건 좋은 이야기라고 결론 내리면 안 됩니다.
가장 중요한 변수가 있기 때문입니다.
바로 ‘신주냐, 구주냐’입니다.
신주 발행 중심이라면 IPO로 조달한 자금이 솔리다임으로 들어갑니다.
솔리다임 입장에서는 성장 투자에 사용할 수 있는 자금이 생깁니다.
반면 SK하이닉스의 지분율은 희석될 수 있습니다.
반대로 구주 매출 중심이라면 SK하이닉스가 보유하고 있던 솔리다임 지분을 일부 팔아 직접 현금을 확보할 수 있습니다.
이 경우 SK하이닉스 입장에서는 투자금 회수 효과가 커지지만, 그만큼 솔리다임에 대한 지분도 줄어들게 됩니다.
결국 신주와 구주를 어떻게 구성하느냐가 상당히 중요합니다.
그래서 지금 단계에서
‘솔리다임 미국 상장은 무조건 SK하이닉스 호재다’
라고 말하는 것도,
‘SK하이닉스의 알짜 사업을 떼어내는 쪼개기 상장이다’
라고 단정하는 것도 조금 이릅니다.
아직 IPO 구조가 확정되지 않았기 때문입니다.
다만 한 가지는 생각해볼 만합니다.
우리가 ‘상장’이라는 단어만 보고 판단하면 자꾸
사업을 떼어낸다 → 기존 주주에게 나쁘다
라는 프레임으로 보게 됩니다.
하지만 기업의 성장 과정에서는 상장이 반드시 사업을 빼앗아가는 행위만을 의미하지 않습니다.
외부 자본을 끌어와 더 큰 설비투자를 하고,
기존 모회사의 투자 부담을 줄이고,
기업 자체의 가치를 글로벌 시장에서 평가받게 만드는 수단이 될 수도 있습니다.
특히 솔리다임은 미국 데이터센터 시장을 주요 무대로 하는 회사입니다.
그렇다면 미국 자본시장에서 직접 기업가치를 평가받고 자금을 조달하는 것은 사업의 성격과도 맞습니다.
결국 이번 솔리다임 IPO에서 봐야 할 것은
‘미국에 상장하느냐’
가 아니라
‘누가 돈을 넣고, 그 돈이 어디로 가며, 상장 이후 SK하이닉스와 솔리다임 사이의 관계가 어떻게 바뀌느냐’
입니다.
그리고 저는 이 부분이 AI 인프라를 볼 때 꽤 중요한 포인트라고 생각합니다.
AI 시대에는 GPU만 성장하는 것이 아닙니다.
HBM,
전력,
데이터센터,
네트워크,
광통신,
스토리지까지
AI를 움직이는 주변 인프라 전체에 자본이 들어가고 있습니다.
솔리다임의 미국 IPO 이야기도 결국 그 거대한 자본 이동의 한 장면일 수 있습니다.
‘쪼개기 상장인가?’
라는 질문에서 한 발짝 떨어져서,
‘AI 인프라 기업이 글로벌 자본시장을 이용해 어떻게 몸집을 키우는가?’
라는 관점으로 보면 조금 다른 그림이 보입니다.
'바빠도 투자' 카테고리의 다른 글
| AI가 세상을 바꾼다는데, 왜 돈값은 오르는가 (0) | 2026.09.30 |
|---|---|
| 2027년 821조 예산, 내년 돈은 어디로 흘러갈까 (0) | 2026.09.29 |
| AI 시대의 투자법, 결국 병목을 찾아야 한다 (0) | 2026.09.28 |
| AI 에이전트 시대, 결국 중요한 것은 지능이 아니라 돈의 흐름일지도 모른다 (0) | 2026.09.27 |
| 한국 수출이 미친 속도로 늘어나는 진짜 이유 (0) | 2026.09.26 |
댓글