반응형
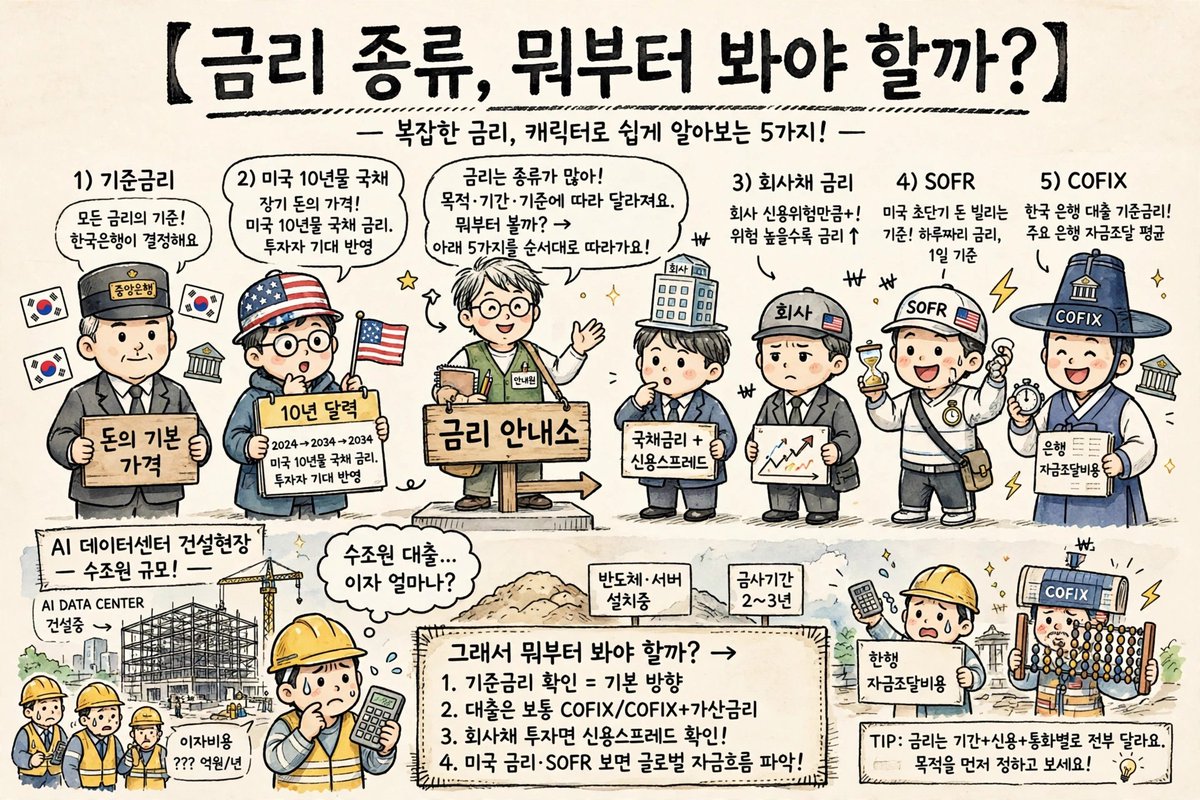
금리 종류가 너무 많다.
기준금리, 10년물, 회사채, SOFR, COFIX…
도대체 뭘 봐야 할까?
사실 투자자라면 몇 가지만 알면 된다.
- 기준금리
→ 연준이 정하는 ‘돈의 기본 가격’
올리면 돈이 비싸지고
내리면 돈이 싸진다.
- 미국 10년물 국채금리
→ 장기 돈의 가격
주식, 특히 성장주와 기술주에 중요하다.
“앞으로 10년 동안 돈을 빌리는 가격이 얼마냐”를 보여주는 셈이다.
- 회사채 금리
→ 기업이 실제로 돈을 빌릴 때 내는 가격
예를 들어
미국 국채금리 4%
- 회사 위험에 대한 추가금리 1%
= 회사채 금리 약 5%
이때 추가로 붙는 1%가 신용스프레드다.
회사가 위험해 보일수록 이 스프레드가 커진다.
- SOFR
→ 미국에서 초단기 돈을 빌릴 때 쓰는 대표적인 기준금리
“SOFR + 0.8%” 같은 대출이 있다면
SOFR이 올라갈수록 이자도 같이 올라간다.
그리고 한국에서는
COFIX
CD금리
금융채 금리
같은 것들이 은행 대출의 기준 역할을 한다.
결국 이렇게 기억하면 쉽다.
기준금리
= 중앙은행이 정하는 돈의 기본 가격
10년물
= 장기 돈의 가격
회사채 금리
= 기업이 돈을 빌리는 실제 가격
신용스프레드
= 그 기업이 위험해서 추가로 내는 가격
SOFR
= 미국 변동금리 대출의 대표 기준
특히 지금처럼 AI 데이터센터에 수천억~수조원을 쏟아붓는 시대에는
“AI 수요가 얼마나 큰가?”
만 볼 게 아니다.
“그 돈을 몇 %에 빌리고 있는가?”
이것도 같이 봐야 한다.
AI 시대에는
반도체만큼이나 돈의 가격도 중요한 인프라가 되고 있다.
반응형
'바빠도 투자' 카테고리의 다른 글
| AI에 돈을 쏟아붓고 있다. 이제 진짜 시험은 현금흐름이다 (0) | 2026.10.04 |
|---|---|
| 엔비디아는 이제 끝나는 걸까? (0) | 2026.10.04 |
| 2026년 9월 한국 수출입 데이터 분석: 반도체가 세운 1209억 달러 (0) | 2026.10.02 |
| AI가 세상을 바꾼다는데, 왜 돈값은 오르는가 (0) | 2026.09.30 |
| 솔리다임 미국 상장, SK하이닉스에 악재일까? (0) | 2026.09.30 |
댓글