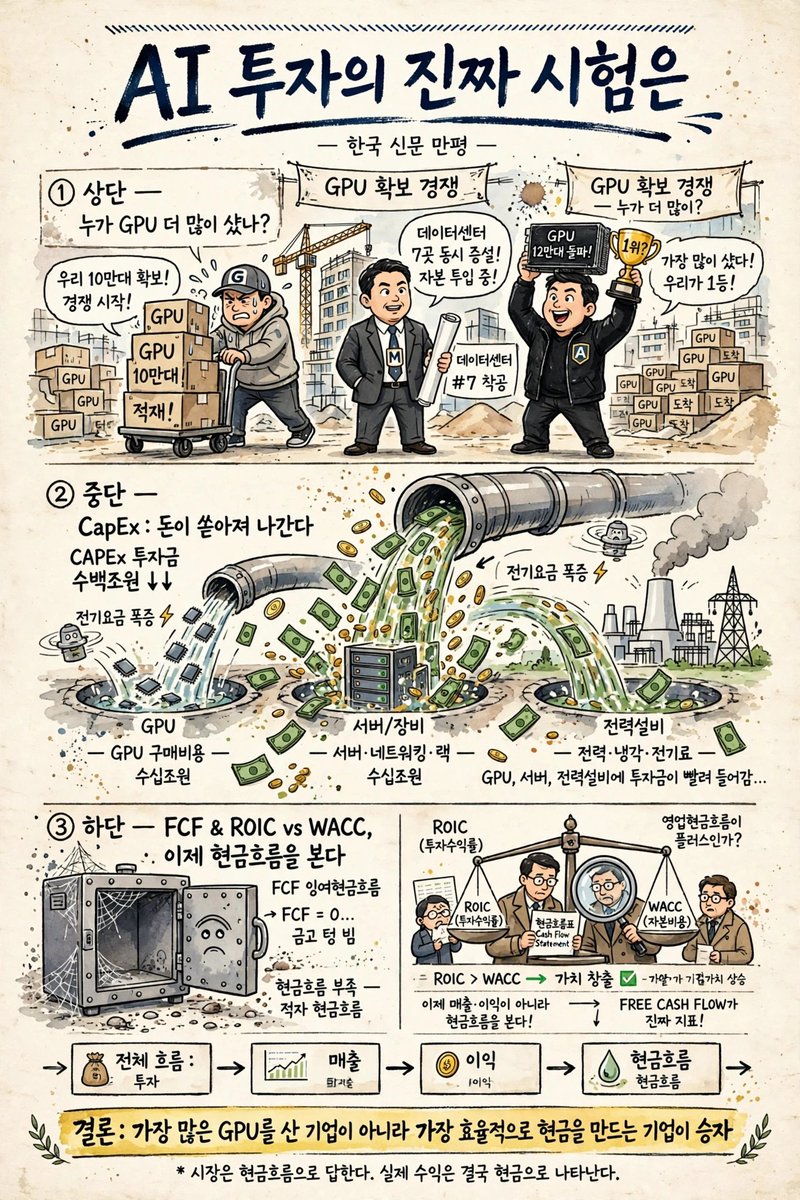
AI 열풍이 계속되면서 기업들은 앞다퉈 데이터센터를 짓고 있습니다.
GPU를 사고, 서버를 늘리고, 전력을 확보하고, 새로운 데이터센터를 건설합니다.
문제는 여기서부터입니다.
이렇게 막대한 돈을 투자한 뒤, 과연 그 돈이 실제 현금으로 돌아오고 있을까?
지금까지 시장은 AI 투자 규모 자체를 성장의 증거처럼 바라봤습니다.
“누가 더 많은 GPU를 확보했는가.”
“누가 더 많은 데이터센터를 짓고 있는가.”
“누가 AI에 더 많은 돈을 쓰고 있는가.”
하지만 이제는 질문이 달라질 필요가 있습니다.
“그래서 그 투자로 얼마를 벌고 있는가?”
AI 투자는 먼저 돈이 나간다
기업이 데이터센터에 100억 달러를 투자한다고 생각해봅시다.
돈은 당장 나갑니다.
GPU를 사고, 건물을 짓고, 전력설비를 설치해야 합니다.
하지만 그 데이터센터가 만들어내는 매출과 이익은 시간이 지나야 발생합니다.
그래서 AI 투자가 급증하면 한동안 기업의 CapEx(자본적 지출)가 크게 증가하고, 그만큼 FCF(잉여현금흐름)에는 부담이 생길 수 있습니다.
쉽게 말하면,
“미래를 위해 지금 엄청난 돈을 쓰고 있는 상태”입니다.
문제는 미래가 언제 오느냐입니다.
더 무서운 것은 금리다
과거처럼 돈을 아주 싸게 빌릴 수 있다면 이야기가 조금 달라집니다.
100억 달러를 투자해서 6~7%의 수익을 기대하더라도 자본조달 비용이 낮다면 투자를 계속할 수 있습니다.
하지만 자본 비용이 높아지면 이야기가 달라집니다.
기업 입장에서는
“내가 투자한 돈이 자금을 조달하는 비용보다 충분히 높은 수익을 만들어내고 있는가?”
를 따져야 합니다.
여기서 등장하는 것이 ROIC와 WACC입니다.
ROIC는 투자한 자본으로 얼마만큼의 수익을 만들어내는지를 보여주고,
WACC는 그 자본을 조달하는 데 기업이 부담하는 평균적인 비용을 나타냅니다.
가장 단순하게 보면,
ROIC가 WACC보다 충분히 높을수록 투자에 따른 가치 창출 여지가 커집니다.
반대로 둘의 차이가 좁아지면 문제가 생깁니다.
AI에 투자하는 돈은 계속 늘어나는데,
그 투자에서 만들어지는 수익률이 자본 비용을 크게 웃돌지 못한다면
“투자를 많이 한다 = 기업가치가 많이 늘어난다”
라는 공식이 더 이상 당연하지 않게 됩니다.
그래서 FCF가 중요해진다
여기서 투자자들이 봐야 할 숫자가 FCF입니다.
회계상 매출과 영업이익이 증가하는 것과 실제로 기업에 현금이 쌓이는 것은 같은 이야기가 아닙니다.
기업이 엄청난 돈을 벌고 있어도
동시에 데이터센터와 GPU에 더 많은 돈을 써버린다면
주주에게 돌아갈 수 있는 현금은 생각보다 적을 수 있습니다.
그래서 앞으로는
매출 성장률 → 영업이익 → CapEx → FCF
를 하나의 흐름으로 볼 필요가 있습니다.
특히 중요한 것은
“CapEx가 증가하는 속도보다 FCF가 따라오는 속도가 충분히 빠른가?”
입니다.
AI가 실패한다는 이야기가 아니다
여기서 오해하면 안 됩니다.
이것은 AI가 거품이라는 주장도 아니고 AI 투자가 잘못됐다는 이야기도 아닙니다.
오히려 반대입니다.
AI가 실제 산업의 생산성을 크게 높이고 새로운 수익원을 만든다면,
지금의 막대한 투자는 미래 현금흐름을 만들어내는 기반이 될 수 있습니다.
문제는 투자와 수익 사이의 시간차입니다.
시장은 미래를 미리 가격에 반영합니다.
따라서 주가가 이미 AI의 높은 성장성을 상당 부분 반영하고 있다면,
앞으로는 단순히
“AI 시장이 커진다”
는 사실만으로는 부족할 수 있습니다.
“AI 시장이 커지는 만큼 기업의 현금흐름도 실제로 커지고 있는가?”
가 중요해집니다.
지금부터는 숫자를 다르게 봐야 한다
AI 투자 초기에는
GPU 확보량, 데이터센터 규모, CapEx 증가율 같은 숫자가 관심을 받았습니다.
하지만 투자가 누적될수록 시장의 관심은 자연스럽게 다음 단계로 이동할 수 있습니다.
투자 → 매출 → 이익 → 현금흐름
그리고 그 다음에는
ROIC > WACC가 지속되는가
를 보게 됩니다.
AI 산업이 계속 성장하더라도 모든 기업이 똑같은 결과를 얻는 것은 아닙니다.
막대한 투자를 통해 높은 수익을 만들어내는 기업과
막대한 투자를 계속하면서도 현금흐름 개선이 따라오지 않는 기업은
시간이 지날수록 차이가 커질 수 있습니다.
그래서 지금부터가 오히려 중요하다
AI 투자 사이클이 끝났다는 신호가 아니라,
AI 투자 사이클의 성적표를 확인하는 구간으로 넘어가고 있다는 것에 가깝습니다.
지금까지는
“얼마나 투자했느냐”
가 중요했다면,
앞으로는
“그 투자로 얼마의 현금을 만들어냈느냐”
가 더 중요해질 수 있습니다.
AI 시대의 진짜 승자는
가장 많은 GPU를 산 기업이 아니라,
그 GPU와 데이터센터를 통해 가장 효율적으로 현금을 만들어내는 기업일 수도 있습니다.
그래서 앞으로 AI 관련 기업을 볼 때는
매출 성장률만 보지 말고,
CapEx → FCF → ROIC → WACC
이 네 가지를 함께 볼 필요가 있습니다.
AI에 대한 기대가 사라지는 것이 아닙니다.
오히려 기대가 현실의 숫자로 증명되어야 하는 시간이 다가오고 있는 것입니다.
이제 시장은 AI의 꿈보다 AI가 만들어내는 현금을 보기 시작할 수 있습니다.
'바빠도 투자' 카테고리의 다른 글
| 금리 종류에는 어떤것들 있을까요? (0) | 2026.10.04 |
|---|---|
| 엔비디아는 이제 끝나는 걸까? (0) | 2026.10.04 |
| 2026년 9월 한국 수출입 데이터 분석: 반도체가 세운 1209억 달러 (0) | 2026.10.02 |
| AI가 세상을 바꾼다는데, 왜 돈값은 오르는가 (0) | 2026.09.30 |
| 솔리다임 미국 상장, SK하이닉스에 악재일까? (0) | 2026.09.30 |
댓글