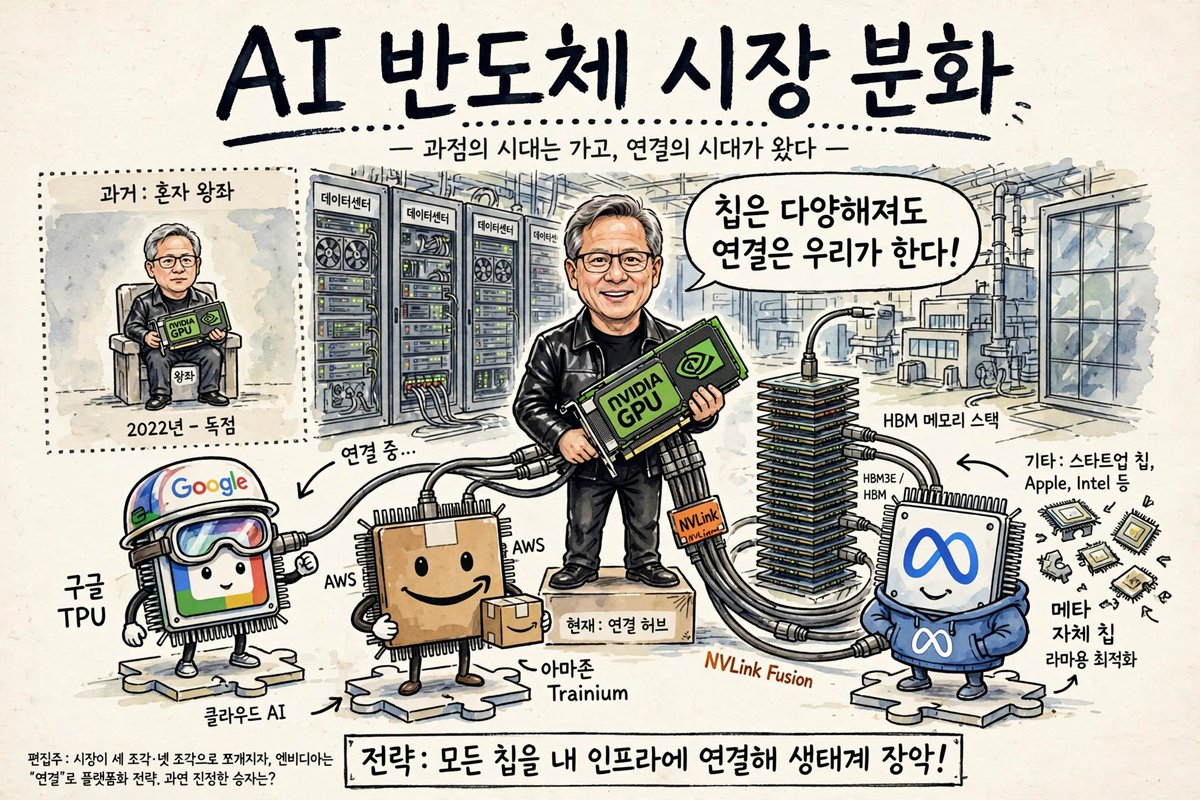
AI 반도체 시장이 쪼개지기 시작했다
한때 AI에 투자한다면 가장 먼저 떠오르는 기업은 엔비디아였습니다.
챗GPT가 등장하고 생성형 AI 열풍이 시작되면서
AI 기업 → 엔비디아 GPU 구매
라는 공식이 만들어졌습니다.
그런데 최근 분위기가 조금 달라지고 있습니다.
구글은 자체 TPU를 만들고 있고,
아마존은 Trainium을 확대하고 있습니다.
메타 같은 빅테크도 자체 AI칩을 개발하고 있습니다.
그러다 보니 이런 질문이 나옵니다.
“AI칩을 기업들이 직접 만들기 시작하면 엔비디아는 이제 끝나는 것 아닐까?”
그런데 조금 다르게 볼 필요가 있습니다.
AI칩이 하나에서 여러 개로 쪼개지고 있다
예전에는 AI를 잘하려면 강력한 GPU가 필요했습니다.
하지만 AI가 발전하면서 필요한 계산도 다양해지고 있습니다.
AI 모델을 새로 개발하고 학습시키는 데는 범용적인 GPU가 편합니다.
반면 이미 만들어진 AI 서비스를 수억 번 반복해서 돌리는 데는 굳이 비싼 범용 GPU를 사용할 필요가 없습니다.
예를 들어
연구용 AI
→ 다양한 계산을 해야 함
→ GPU가 유리
대규모 AI 서비스
→ 비슷한 계산을 엄청나게 반복
→ 전용 AI칩이 유리
이렇게 시장이 나뉘기 시작한 것입니다.
구글의 최신 TPU도 학습용과 추론용으로 역할을 나누는 방향을 보여주고 있습니다.
그래서 앞으로는 이런 모습이 될 수 있다
예전에는
엔비디아 GPU
하나가 중심이었다면,
앞으로는
엔비디아 GPU
+
구글 TPU
+
아마존 Trainium
+
메타 자체 AI칩
+
각 기업의 맞춤형 ASIC
이 함께 사용될 가능성이 커지고 있습니다.
즉,
AI칩 시장이 엔비디아 하나의 시장에서 여러 종류의 칩이 경쟁하는 시장으로 변하고 있는 것입니다.
그렇다면 정말 엔비디아의 시대가 끝나는 걸까?
여기서 재미있는 일이 벌어집니다.
엔비디아도 이 변화를 보고만 있지 않습니다.
오히려 자신의 영역을 바꾸고 있습니다.
대표적인 것이 NVLink Fusion입니다.
쉽게 말하면 이런 겁니다.
기업이
“우리는 우리만의 AI칩을 만들겠다.”
라고 합니다.
그러자 엔비디아는
“좋아. 직접 만들어.
그런데 그 칩들을 대규모 AI 데이터센터에서 연결하는 인프라는 우리가 제공할게.”
라는 방향으로 가고 있습니다.
실제로 엔비디아는 자체 XPU와 CPU를 NVIDIA AI 인프라에 연결할 수 있도록 NVLink Fusion을 내놓았습니다. AWS의 맞춤형 실리콘과 NVHBM을 결합하는 협력도 발표했습니다.
이게 왜 중요할까?
AI 데이터센터에서는 칩 하나만 빠르다고 끝나는 것이 아닙니다.
수천 개의 칩이 서로 데이터를 주고받아야 합니다.
그래서
칩
만큼이나
칩 ↔ 칩 연결
이 중요합니다.
그리고 칩에 데이터를 빠르게 공급하려면
HBM
도 필요합니다.
결국 AI 데이터센터는
AI칩
↓
HBM
↓
칩 간 연결
↓
네트워크
↓
전력·냉각
이 모두 연결된 거대한 시스템이 됩니다.
엔비디아가 노리는 곳도 점점 이쪽으로 넓어지고 있습니다.
GPU만 파는 회사가 아니라
AI 데이터센터 전체의 연결 구조를 장악하는 회사
가 되려는 것입니다.
그래서 AI 반도체 투자를 보는 방법도 바뀌어야 한다
예전에는 아주 단순했습니다.
“AI가 성장하면 엔비디아를 사면 되는 것 아닌가?”
하지만 이제는 질문이 달라질 수 있습니다.
AI칩이 다양해진다면
누가 GPU를 만드는가?
누가 HBM을 공급하는가?
누가 칩들을 연결하는가?
누가 광통신을 담당하는가?
누가 전력과 냉각을 공급하는가?
이렇게 AI 인프라를 여러 층으로 나눠서 볼 필요가 있습니다.
결국 엔비디아의 진짜 경쟁은 GPU가 아닐 수도 있다
재미있는 부분입니다.
엔비디아의 경쟁자가 늘어난다는 것은 사실입니다.
구글 TPU도 있고,
아마존 Trainium도 있고,
각 빅테크의 자체 ASIC도 등장하고 있습니다.
하지만 이것이 곧바로
“엔비디아 끝”
이라는 뜻은 아닙니다.
오히려 시장이 커지면서
AI칩 → HBM → 네트워크 → 광통신 → 데이터센터
전체가 하나의 거대한 산업으로 연결되고 있습니다.
그리고 엔비디아는 그중 GPU 하나에만 머무르지 않고 다른 칩까지 자신의 인프라 안으로 끌어들이려 하고 있습니다.
그래서 앞으로 AI 반도체 시장에서 정말 재미있는 질문은
“누가 엔비디아를 이길까?”
가 아닐지도 모릅니다.
오히려
“AI가 점점 여러 종류의 칩으로 쪼개질 때, 그 모든 칩이 반드시 필요로 하는 것은 무엇일까?”
이 질문이 더 중요해질 수 있습니다.
엔비디아가 끝나는지 보는 것보다,
AI라는 거대한 산업에서 돈이 어느 층으로 이동하고 있는지를 보는 것.
앞으로 AI 반도체 투자는 이 관점이 점점 중요해질 것 같습니다.
'바빠도 투자' 카테고리의 다른 글
| AI에 돈을 쏟아붓고 있다. 이제 진짜 시험은 현금흐름이다 (0) | 2026.10.04 |
|---|---|
| 금리 종류에는 어떤것들 있을까요? (0) | 2026.10.04 |
| 2026년 9월 한국 수출입 데이터 분석: 반도체가 세운 1209억 달러 (0) | 2026.10.02 |
| AI가 세상을 바꾼다는데, 왜 돈값은 오르는가 (0) | 2026.09.30 |
| 솔리다임 미국 상장, SK하이닉스에 악재일까? (0) | 2026.09.30 |
댓글